
Si tu negocio es pequeño, micro o no clasificado, el plazo para facturar con e-CF vence el 15 de noviembre de 2026. Si eres grande local o mediano, la fecha llega antes: desde el 1 de noviembre de 2026 solo puedes emitir facturas electrónicas.
Después de esas fechas, no emitir e-CF tiene consecuencias. Este artículo explica qué dice la Ley 32-23, a quién aplica cada fecha y qué conviene hacer si ya vas tarde.
En breve
- La Ley 32-23 considera infracción tributaria no usar la factura electrónica cuando la ley lo exige (art. 26, numeral 1).
- Las sanciones remiten al Código Tributario. Según la guía de la DGII, la multa va de cinco (5) a treinta (30) salarios mínimos, además de sanciones accesorias.
- Pequeños, micros y no clasificados: 15 de noviembre de 2026, por prórroga automática (Aviso 06-26).
- Grandes locales y medianos: los comprobantes en papel valen hasta el 31 de octubre de 2026.
1. Qué dice la ley
La Ley 32-23 de Facturación Electrónica tiene un capítulo de infracciones y sanciones tributarias. Su artículo 26 enumera 16 infracciones. La primera es «La inobservancia del uso de factura electrónica, salvo en los casos excepcionales que prevé esta ley». Entre las demás están emitir e-CF que no cumplan el formato de la DGII, modificar una factura después de firmada y enviada, y el «no envío oportuno a la DGII de los comprobantes fiscales electrónicos» (numeral 16).
El artículo 27 dice que lo dispuesto en los numerales 1 al 15 del artículo 26 «será sancionado según lo establecido por el artículo 257 de la Ley núm. 11-92», es decir, el Código Tributario. El artículo 28 hace lo mismo con el numeral 16, según el numeral 3 del artículo 205 de ese código.
La ley, entonces, no fija el monto dentro de su propio texto. Lo resume la guía de la DGII sobre infracciones y sanciones: para las infracciones de la Ley 32-23, multa de cinco (5) a treinta (30) salarios mínimos, y también sanciones accesorias «tales como: la suspensión de concesiones, privilegios, prerrogativas y ejercicio de actividades, según la gravedad del caso». La misma guía indica que, si el contribuyente persiste en la falta y no paga la multa, pueden aplicarse medidas cautelares como el embargo retentivo o el cierre de establecimiento.
El Aviso 06-26 de la DGII lo dice con claridad: vencido el plazo, quien no haya implementado la facturación electrónica «será pasible de las sanciones previstas en el artículo 27 de la Ley núm. 32-23, por las infracciones tributarias estipuladas en su artículo 26».
2. A quién le aplica cada fecha
- Grandes contribuyentes nacionales. El plazo ya venció el 15 de mayo de 2024, según la ayuda de la DGII.
- Grandes locales y medianos. Según la DGII, los comprobantes tipo B solo son válidos hasta el 31 de octubre de 2026. Desde el 1 de noviembre de 2026 deben emitir exclusivamente facturas electrónicas, y después de esa fecha los comprobantes B solo pueden usarse en contingencia declarada. Si necesitas el detalle, lee qué pasa con la serie B.
- Pequeños, micros y no clasificados. El plazo era el 15 de mayo de 2026. El Aviso 06-26 lo extendió seis meses, hasta el 15 de noviembre de 2026, de forma automática y sin necesidad de solicitud.
Antes de planear, confirma tu clasificación en la DGII. El nombre de tu negocio o la palabra «pyme» no define el plazo; lo define la categoría tributaria registrada en tu RNC.
3. Si ya vas tarde
Si todavía no emites e-CF, estas son las decisiones que importan en este momento:
- Empieza la autorización ya. Tramitar el certificado digital, la autorización como emisor electrónico y las pruebas toma tiempo, y no se resuelve encendiendo un interruptor. Cada semana de espera reduce el margen para corregir errores.
- Usa el Facturador Gratuito como opción temporal, si tu volumen lo permite. La DGII lo pensó para un volumen aproximado de hasta 150 facturas al mes. No admite propina legal ni impuestos adicionales, solo factura en pesos dominicanos y no guarda los datos de los clientes. Ten en cuenta que pasar después del Facturador a un sistema exige una nueva solicitud de autorización ante la DGII. Revisa las preguntas frecuentes oficiales y nuestra guía del Facturador Gratuito.
- Elige un sistema antes de que sea urgente. Si solo necesitas cumplir, el Facturador Gratuito puede bastar por un tiempo. Si además vendes todos los días y necesitas controlar cobros e inventario, conviene un sistema que emita el e-CF desde la misma venta. Así evitas digitar dos veces.
4. ¿Habrá otra prórroga?
El Aviso 06-26 describe la prórroga como «excepcional y generalizada» y dice que se concede «automáticamente, sin necesidad de realizar una solicitud». No dice nada más sobre una extensión posterior, así que no hay forma de saber si habrá otra.
La Ley 32-23 solo prevé una vía: el artículo 37, Párrafo II, permite que los contribuyentes acuerden con la DGII una extensión del plazo, previa aprobación o rechazo de la DGII. Lo sensato es planear como si el 15 de noviembre fuera la fecha final.
5. Cómo te ayuda Zarela
Tu empresa se certifica como emisor electrónico ante la DGII usando Zarela como su sistema de facturación. Zarela te acompaña en la postulación, las pruebas y la simulación y, una vez aprobada, emite y envía tus e-CF a la DGII.
Puedes ver cómo funciona el proceso en la guía de facturación electrónica e-CF y los planes, con sus límites de comprobantes y usuarios, en precios.
Preguntas frecuentes
¿Qué pasa si sigo facturando en papel después del 15 de noviembre?
Según el Aviso 06-26, quien no haya implementado la facturación electrónica al vencer el plazo queda sujeto a las sanciones del artículo 27 de la Ley 32-23 por las infracciones del artículo 26.
¿La multa es un monto fijo?
No. La guía de la DGII indica un rango de cinco a treinta salarios mínimos. La ley dice que el procedimiento sancionador de la DGII se rige por la Ley 107-13 (artículo 29 de la Ley 32-23), así que el caso concreto depende de ese procedimiento.
¿Un mediano puede seguir usando comprobantes en papel en noviembre?
Solo en contingencia declarada. La DGII indica que después del 31 de octubre de 2026 los comprobantes tipo B solo pueden usarse en esos casos.
¿El 15 de noviembre me aplica a mí?
Solo si la DGII te clasifica como pequeño, micro o no clasificado. Si eres grande local o mediano, tu fecha es el 1 de noviembre de 2026.
Infraestructura asequible para cumplir y operar.
e-CF, inventario, clientes y reportes en un solo flujo, en pesos y con soporte local. Prueba 15 días.
Siguiente guía
Facturación electrónica en República Dominicana→
Continúa aprendiendo
Facturación electrónica y cumplimiento
11 min · sept 2026
e-CF: la prórroga va hasta el 15 de noviembre — y por qué no conviene esperar
15 de noviembre de 2026 es el nuevo tope para Pequeños, Micros y no clasificados. La DGII dio tiempo; el riesgo está en usarlo mal.
Leer recurso
Facturación electrónica y cumplimiento
4 min · oct 2026
La serie B vence el 31 de octubre de 2026: qué hacer antes del 1 de noviembre
Grandes locales y medianos emiten solo e-CF desde el 1 de noviembre de 2026. Estos son los pasos y qué confirmar con la DGII.
Leer recurso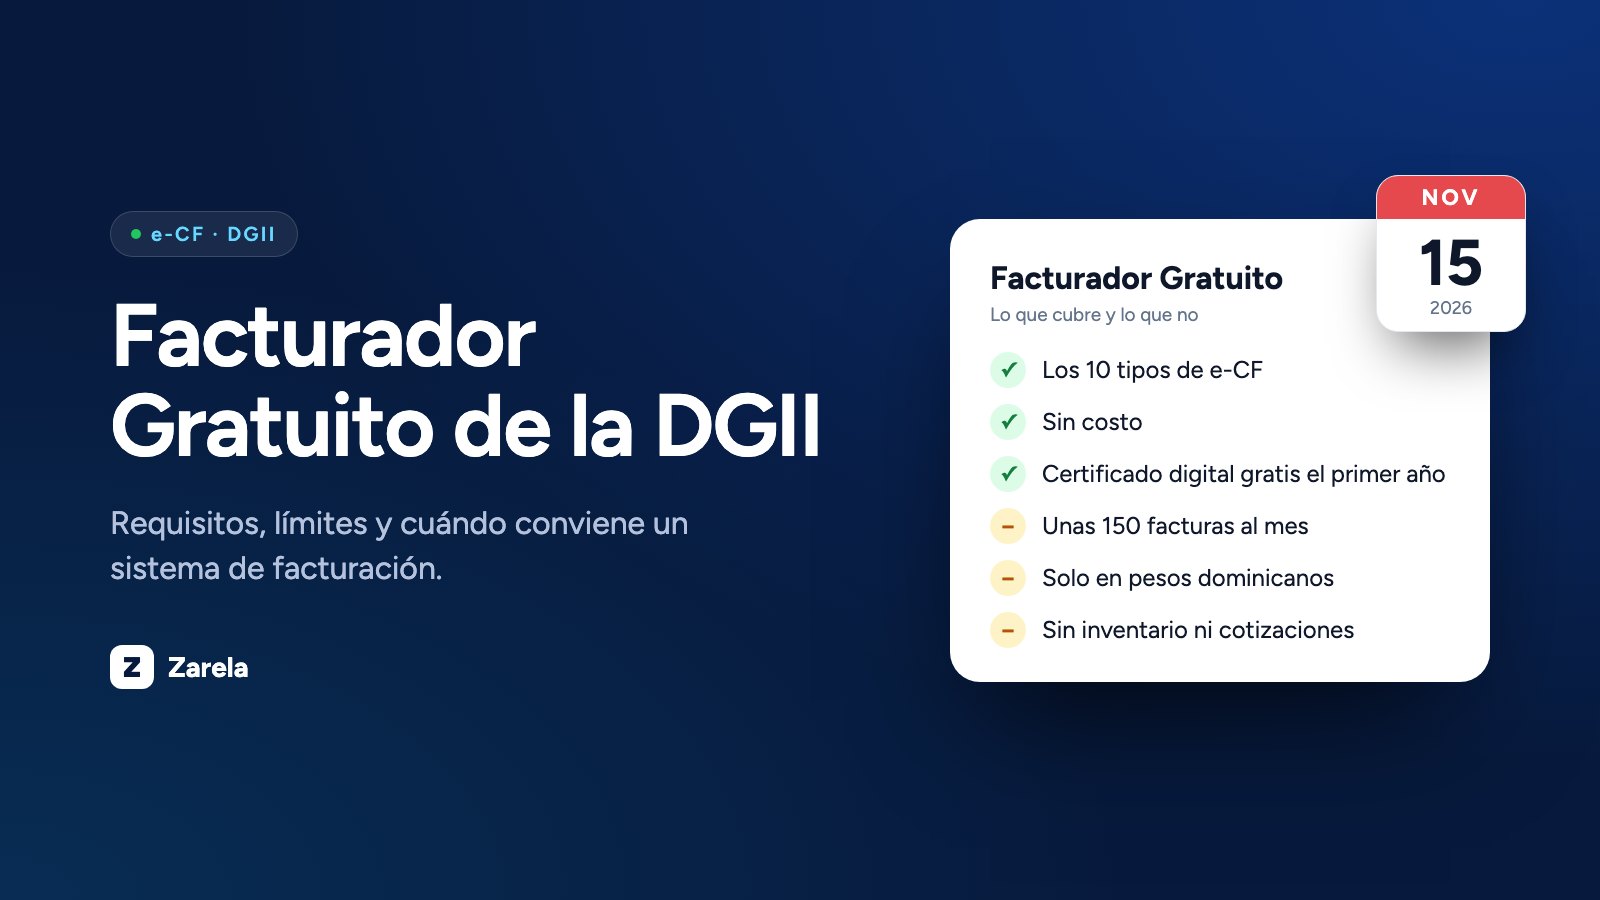
Facturación electrónica y cumplimiento
7 min · oct 2026
Facturador Gratuito de la DGII: qué es, quién puede usarlo y sus límites
Quién puede usarlo, qué necesitas, hasta dónde llega y cuándo conviene un sistema de facturación.
Leer recursoFuentes y referencias
- Ley 32-23 de Facturación Electrónica, artículos 26 a 29 y 37 (DGII)
- Aviso 06-26, prórroga para Pequeños, Micros y no clasificados (DGII)
- Guía 22: infracciones y sanciones tributarias (DGII)
- Emisión exclusiva de e-CF para Grandes Locales y Medianos (DGII)
- ¿A partir de cuándo es obligatorio el uso de la facturación electrónica? (Ayuda DGII)
- ¿Puedo cambiar el sistema de facturación electrónica que tengo implementado? (Ayuda DGII)
- Preguntas frecuentes del Facturador Gratuito (DGII)